

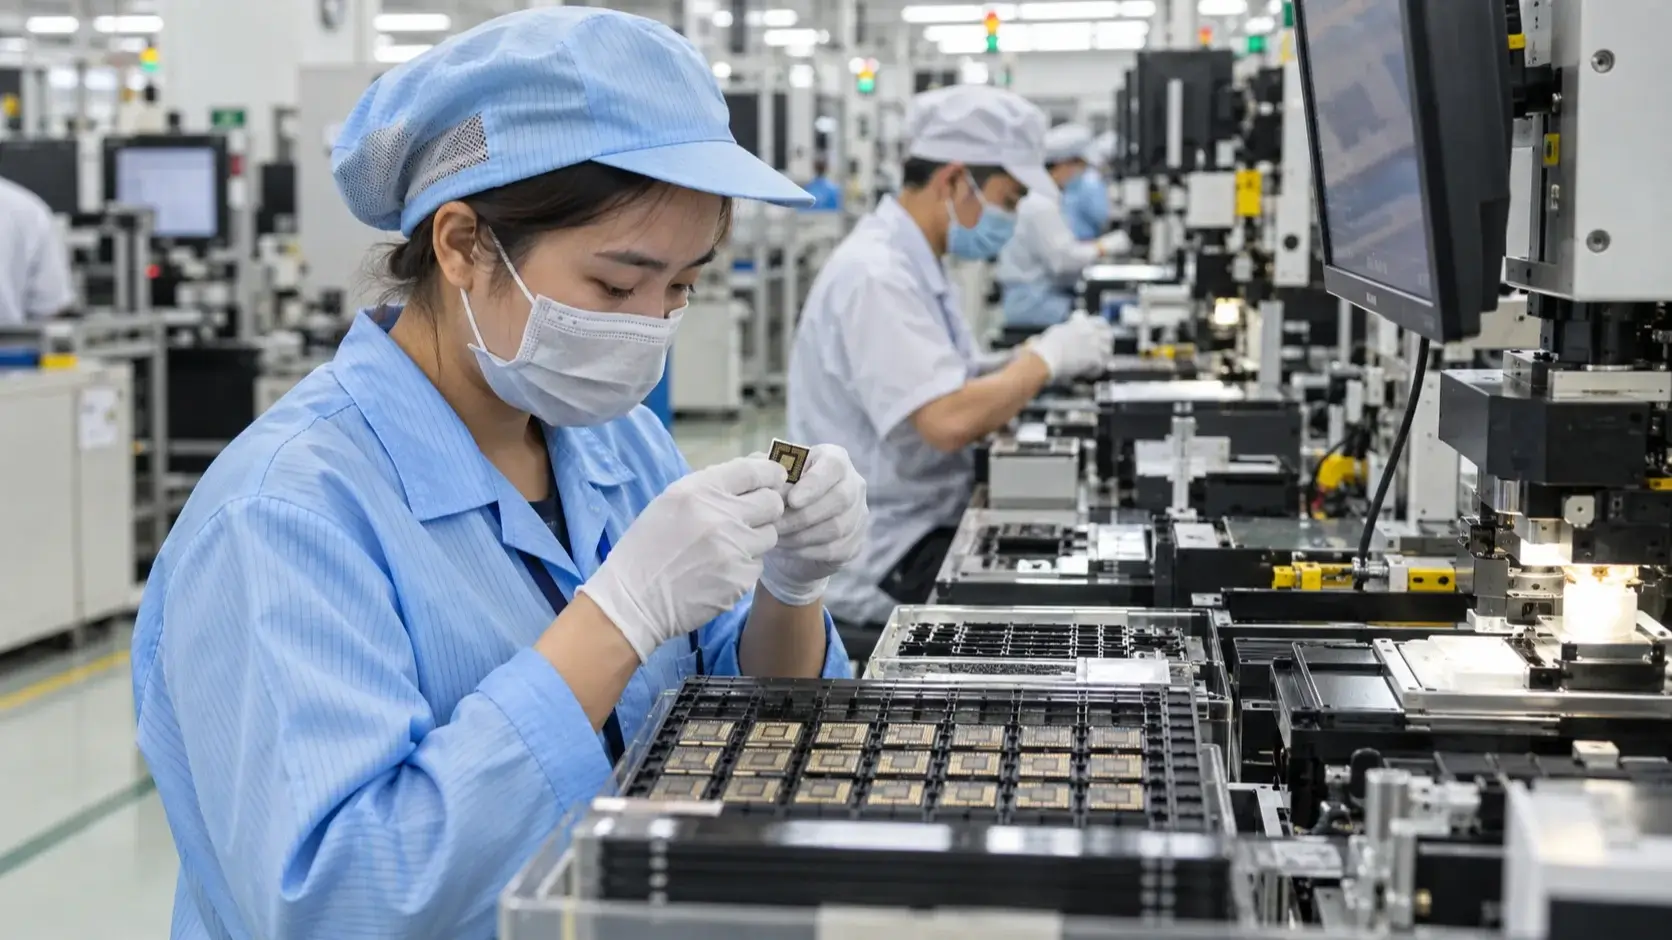
〈写真:イメージ画像〉
ベトナムの半導体輸出額は2006〜2025年に年平均31.8%増加し、韓国、台湾、日本などアジアの主要8市場で最も高い成長率を記録したことが、米調査会社Frost & Sullivanと国際物流大手FedExの共同報告書で明らかになった。
特に集積回路(IC)の輸出額は2023年に324億ドル(約5兆1000億円)に達しており、ベトナムは半導体の組み立て・検査を担う新興拠点として急速に存在感を高めている。
報告書では、ベトナムの強みとして、半導体の組み立て・検査・パッケージング(OSAT)拠点としての成長、電子機器製造の強固な基盤、国際企業からの投資流入、コスト競争力と熟練労働力の4点を挙げた。
FedExベトナム・カンボジアのタン・イーフイ最高執行責任者は、半導体やハイテク関連企業がベトナムで事業を拡大するなか、アジア太平洋地域の半導体産業における同国の重要性が高まっていると指摘した。
一方、輸出の高成長には、主要生産拠点と比べて当初の市場規模が小さかったことも影響している。2025年の半導体輸出額は比較対象8市場のうち7位で、タイを上回るにとどまった。首位の台湾は1700億ドル(約27兆円)に達している。
半導体の輸入額も過去10年間で年平均30%増加し、成長率では比較対象市場の首位となった。輸入額の規模ではシンガポール、台湾、韓国に次ぐ4位である。
アジア太平洋地域は世界の半導体産業売上高の58%を占め、国・地域ごとに生産工程の分業が進んでいる。中国本土は材料供給、台湾は先端半導体の製造、韓国はメモリーチップ、日本は製造装置や特殊材料などを中心に役割を担っている。
ベトナムはマレーシア、フィリピン、タイ、インドネシアとともに、半導体製造の後工程を担う国に位置付けられており、パッケージングや検査、モジュール組み立て、システム統合などを手掛けている。
今後について報告書は、ベトナムの通信大手Viettelが計画する半導体製造工場など、国内初のチップ製造施設の整備が、地場サプライヤーやスタートアップ企業の成長につながる可能性を指摘した。
特に、ウエハーレベルの先端パッケージング技術や半導体の3次元積層技術、医療・航空宇宙分野向けの高信頼性検査、精密部品関連サービスなどに事業機会があるとしている。
世界的には人工知能(AI)、高性能コンピューティング、電気自動車(EV)、次世代通信技術の需要拡大が半導体市場を押し上げている。
世界半導体市場統計(WSTS)によると、2026年上半期の世界売上高は前年同期比102%増の7020億ドル(約111兆円)となり、通年では1兆6550億ドル(約262兆円)、2027年には2兆1000億ドル(約333兆円)に達する見通しである。
また、台湾で開催された半導体展示会「SEMICON Taiwan」でFedExが実施した調査では、回答者の35%が今後3年間に自社の生産拠点を新たな市場へ拡大すると予想し、25%が調達先の改善や多様化を希望しており、アジア太平洋地域の半導体サプライチェーンへの投資拡大が期待されている。