

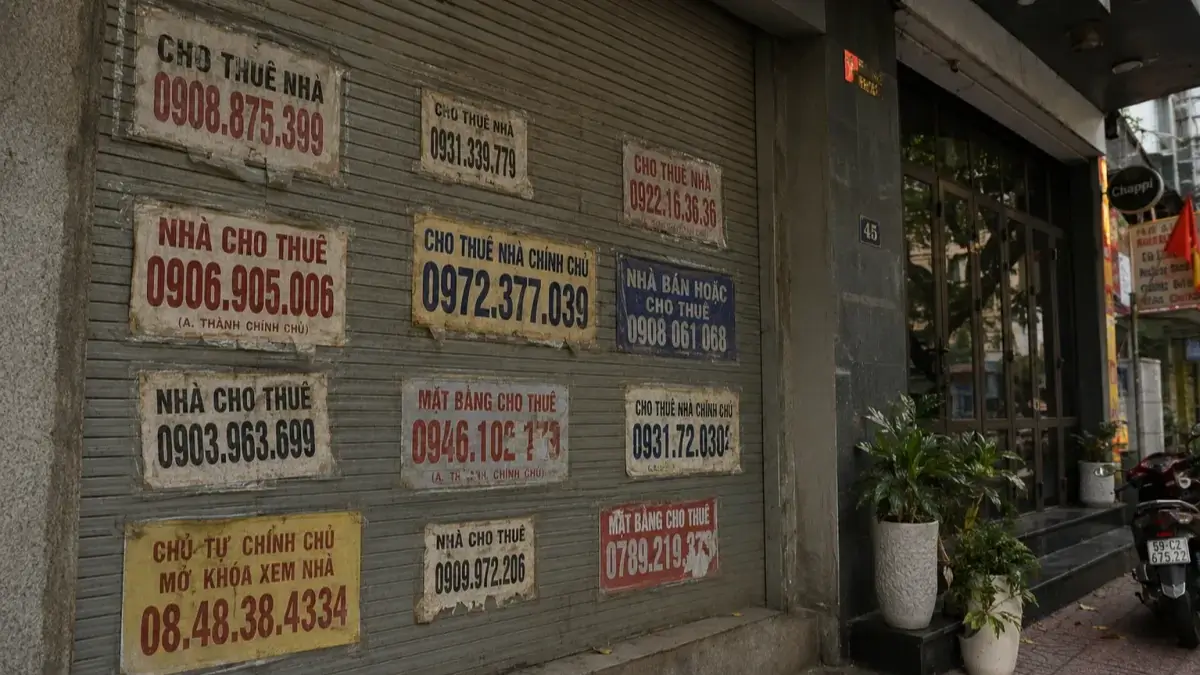
〈写真:イメージ画像〉
ベトナムでは会社設立にかかる費用が300万〜500万ドン(約1万8000〜3万1000円)程度である一方、長期間活動を停止した企業が解散する際、税金や罰金、会計費用などで1億ドン(約61万円)近い負担が生じる事例が出ている。
国内では約29万2000の事業体が活動を停止しながら解散手続きを完了しておらず、登録住所で活動していない企業も32万5000社を超えている。
ホーチミン市弁護士会のグエン・ダン・トゥ弁護士によると、休業した企業の処理に行き詰まる経営者は少なくないという。
同弁護士が担当した事例では、2020年に売却目的で設立された企業が取引不成立により活動を停止したものの、その後に休業期間の延長手続きを行わず、税務上の義務や費用が発生し、負担額が1億ドンに達する可能性がある。
企業は休業期間が終了するとシステム上で活動状態に戻るため、税務申告や営業許可税の納付、税務関係書類の提出などの義務が再び発生する。
経営者が企業は事実上休業していると考えて手続きを行わないままにすると、申告遅延や納税遅延に対する罰金などが時間の経過とともに積み上がる。
ハノイ市では、2011年に設立された建設・商業企業が2019〜2020年ごろから売上や請求書の発行がない状態で活動を停止し、現在になって正式な解散を進めようとしたところ、7500万ドン(約46万円)〜1億ドン近くの費用が必要になると見積もられた。
このうち会計サービス費用だけで3500万ドン(約22万円)、営業許可税の追徴や申告遅延の罰金が3000万〜4000万ドン(約18万〜25万円)に上るという。
ダナン市弁護士会のリー・ヴィン・ホアン弁護士は、企業解散では費用そのもの以上に手続きの多さが問題であり、事業活動や税負担がほとんどない小規模企業でも、義務を履行したことを証明するため多数の書類を準備する必要があると指摘した。
同弁護士は、企業から解散申請が提出された場合、関係機関が期限内に税務や財務上の義務を明確にし、期限を過ぎても確認できない場合は企業側の申告内容を基に手続きを進め、その後に新たな債務が判明すれば経営者が責任を負う仕組みを提案している。
グエン・ダン・トゥ弁護士も、長年実質的に活動しておらず、新たな請求書や税務債務が発生していない企業については、簡素なオンライン手続きなど柔軟な制度を設ける必要があるとの考えを示した。
さらに、長期間放置された企業について税金や累積した罰金を追徴しない特例も提案し、企業を正式に解散させることで国の企業データを整理できるとしている。