

〈写真:イメージ画像〉
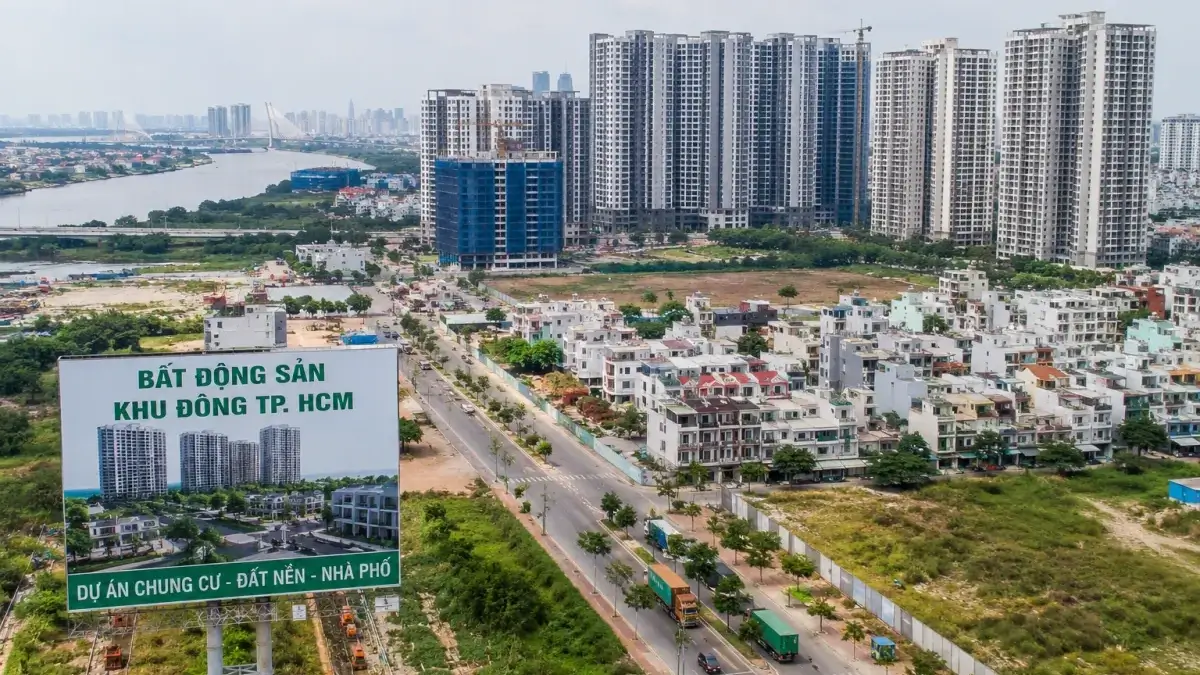
ベトナムでは2026年上半期に住宅の一次供給が前年同期比約40%増加した一方、高価格帯や中心部から離れた物件が多く、住宅ローン金利も上昇しているため、実需層にとって住宅購入は依然として難しい状況である。
Dat Xanh Services(DXS-FERI)によると、上半期に全国で新たに売り出された住宅は約3万7300戸で前年同期比16%増え、一次供給全体は10万2400戸を超えたが、販売戸数は12%減の2万6100戸となり、平均成約率は20〜30%にとどまった。
供給増加が購入しやすさにつながっていない要因の1つが立地で、CBREベトナムによると、第2四半期の合併後のホーチミン市では6573戸のマンションが新規供給されたものの、約80%は旧ビンズオン省の物件であった。
価格も大きな壁となっており、一次市場の平均価格は1㎡あたり約7600万ドン(約46万円)と前年同期比16%上昇し、中古市場も約6200万ドン(約38万円)と26%上昇した。
旧ホーチミン市域ではさらに選択肢が限られ、Savillsによると、上半期に7プロジェクトから約3700戸が新規供給されたが、販売価格はいずれも1㎡あたり9000万ドン(約55万円)を超え、80%は1億2000万ドン(約73万円)を上回った。
経済専門家のチャン・グエン・ダン氏は、1㎡あたり5000万ドン(約30万円)未満のマンションはほぼ姿を消し、郊外へ供給が移っても立地に見合うほど価格が下がっておらず、一部地域では交通インフラや公共サービスの整備も追いついていないと指摘する。
住宅ローン金利も上昇しており、Savillsによると平均金利は約13%と前年同期から4ポイント上昇し、価格高騰と資金調達コストの増加を背景に購入者が慎重になったことで、成約率は約32%まで低下した。
例えば30億ドン(約1830万円)の住宅を購入し、70%にあたる21億ドン(約1280万円)を20年間借りた場合、年利9%では月々の返済額は約1900万ドン(約11万6000円)だが、13%では約2500万ドン(約15万2000円)に増える。
返済負担を世帯収入の40%以内に抑えるには月収6000万ドン(約37万円)超が必要となる計算で、ダン氏は都市部の給与所得者にとって一般的な水準ではないとしている。
ホーチミン市に住む35歳の男性も、10億ドン(約610万円)の貯蓄に加えて20億〜25億ドン(約1220万〜1520万円)を借り、30億ドン(約1830万円)程度のマンション購入を検討したが、勤務先近くでは40億〜60億ドン(約2440万〜3650万円)の物件が中心で、最終的に賃貸住宅に住み続けることを選んだ。
DKRA Groupでは一次市場の購入者の約70〜75%を投資目的が占め、その約80%が借入を利用しているとみており、金利が10〜14%に上昇したことで投資家も購入に慎重になっている。
ダン氏は今後6〜12カ月も新規供給が続く一方、商品構成や住宅価格、借入コストが改善しなければ在庫が増えても住宅へのアクセスは改善せず、実需層の所得と借入能力に見合う供給が市場の持続的な回復には必要との見方を示した。