

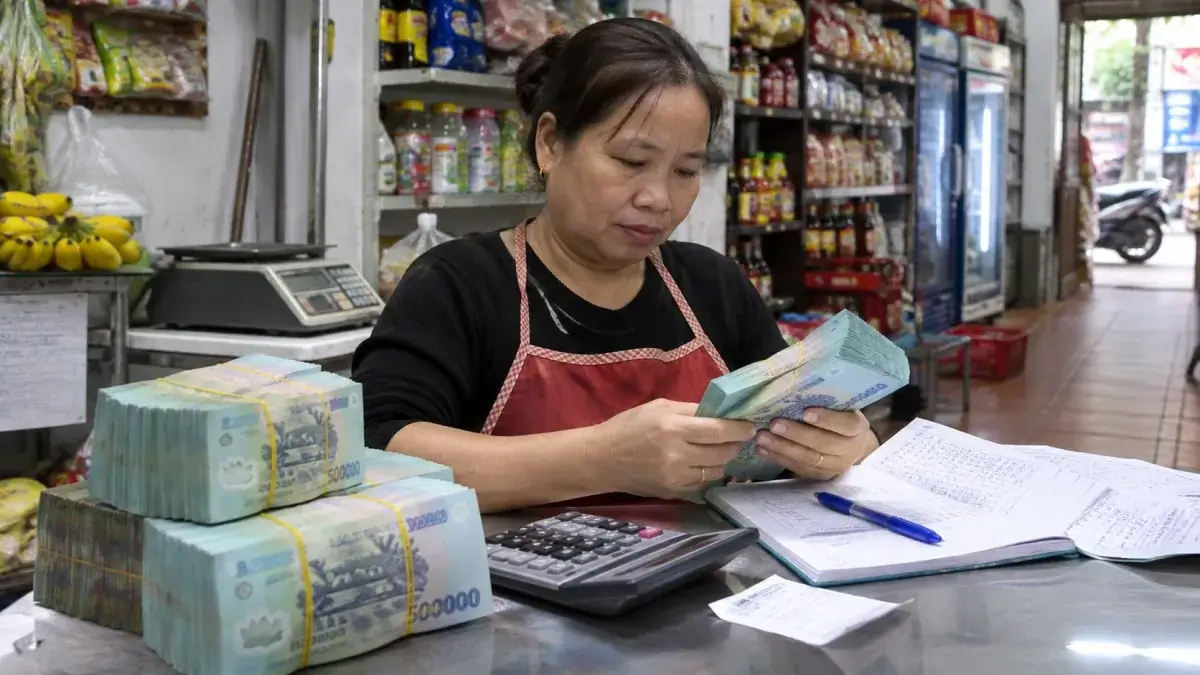
〈写真:イメージ画像〉
ベトナム政府は、年間売上高100億ドン(約6100万円)以下の企業や個人・世帯事業者を対象に、2026年と2027年の所得税を30%減額する制度を導入した。
10月30日に公布された政令398号に基づくもので、四半期ごとの仮納付や定期申告の段階から減税を適用でき、対象は個人所得税と法人所得税に限られ、付加価値税(VAT)は含まれない。
個人・世帯事業者については、売上高と所得のどちらを基準に課税されているかを問わず、すべての事業活動にかかる個人所得税の30%が減額される。
年間売上高が100億ドン以下となる見込みであれば、四半期・半期・年次の申告時に減税を適用でき、代理で源泉徴収・納税する場合も月次や四半期、取引ごとに適用できる。
ただし、年間のすべての事業活動による売上高を合算した結果、100億ドンを超えた場合は、それまでに受けた減税分を全額納付しなければならない。
年初からの累計売上高が上限を超えた期に修正申告を行う必要があるが、その期の申告期限までは追加納税分に延滞金は発生せず、減税を適用せずに申告した場合も修正申告や年末の税額確定時に調整できる。
売上高に一定税率を乗じて納税する事業者に過払いが生じた場合は、年末に相殺または還付を受けられる。
企業については、四半期ごとの法人所得税の仮納付額を自ら30%減額でき、協同組合や事業所得のある団体なども対象となる。
すでに税制優遇を受けている企業も、優遇適用後の税額からさらに30%を差し引くことが可能で、例えば納税額が1億ドン(約61万円)の場合、3000万ドン(約18万円)が減額され、実際の納税額は7000万ドン(約43万円)となる。
対象となる売上高には商品販売やサービス提供による収入だけでなく、金融収益やその他の収入も含まれ、支店や事業所がある場合は、それらの売上高も合算して判定する。
また、8月24日以降に分割・分離された企業については、新たに設立された法人の年間売上高の合計が100億ドンを超える場合、減税対象から除外される。
企業も実際の年間売上高が上限を超えた場合は不足する税額を納付する必要があり、延滞金については税務管理に関する規定が適用される。
一方、減税対象となる企業や個人・世帯事業者は、修正申告や税務調査によって納税額が増加した場合でも、売上高の条件を満たしていれば増加分に対して30%の減税を受けられるが、納税額が減少した場合は減税額も再計算される。
政令は10月29日から効力を持ち、2026年と2027年の課税期間に適用される。
財務省の試算によると、今回の減税による2年間の税収減は約6兆7000億ドン(約410億円)に達する見込みで、個人・世帯事業者の約99.86%、企業の約81.1%が減税対象になると推計されている。