

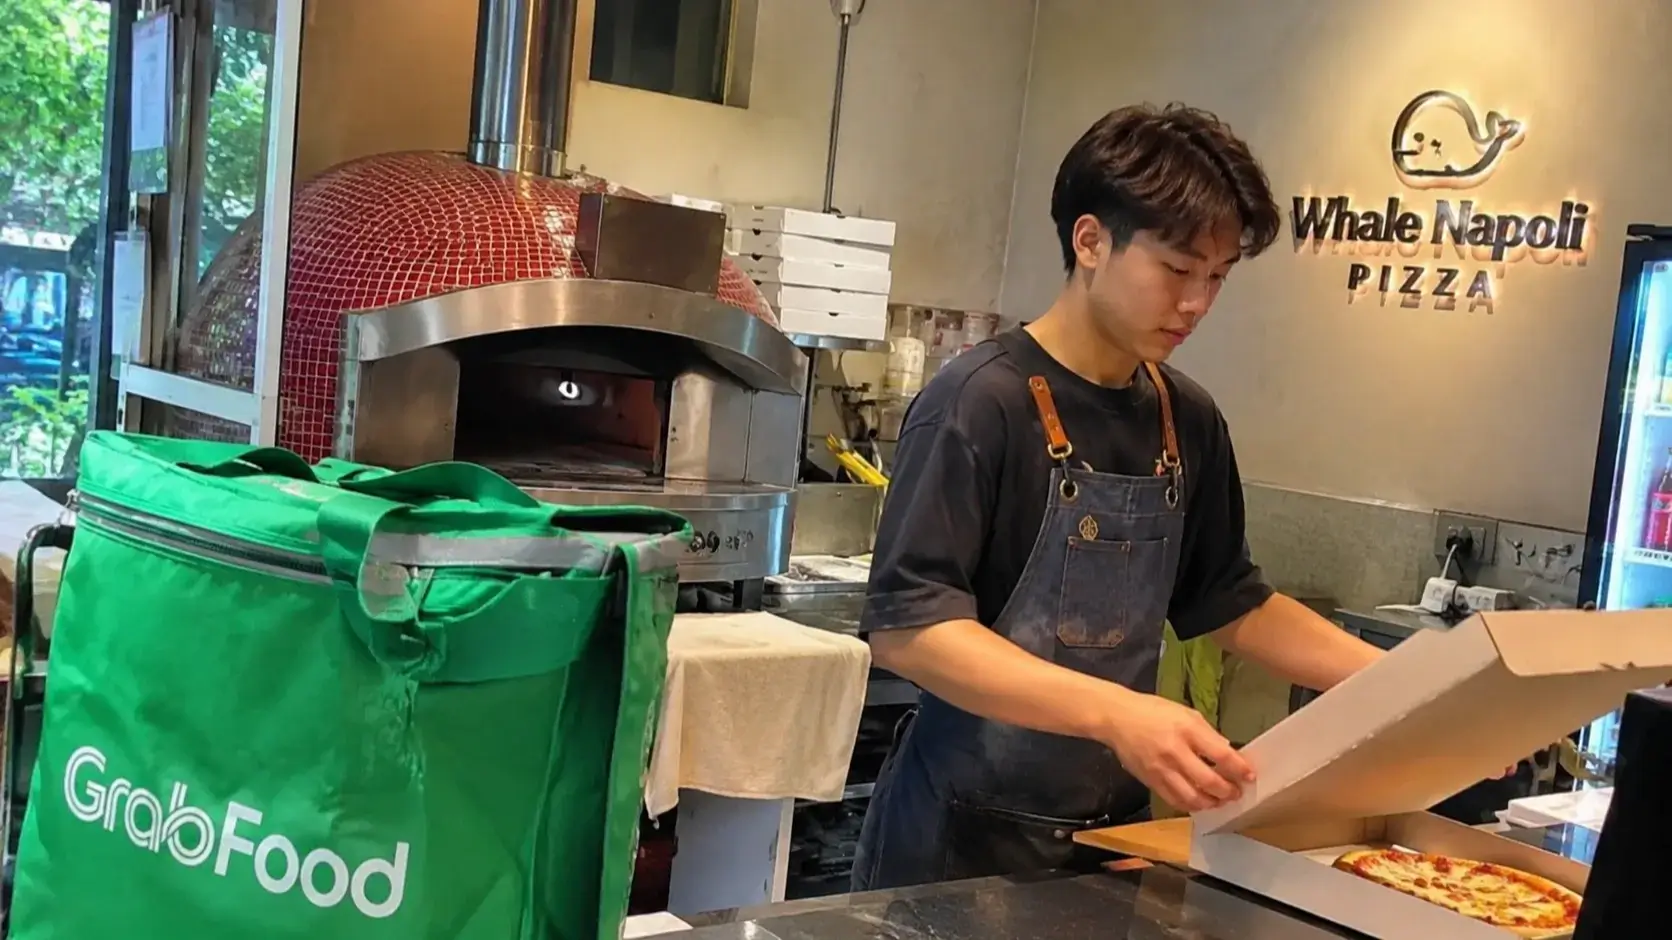
〈写真:イメージ画像〉
ベトナム中南部カインホア省の裁判所は、フードデリバリーアプリ「GrabFood」経由の売上に対する追加課税を巡り、ニャチャンのピザ店経営者が税務当局を訴えた裁判で、経営者側の主張を認め、約1142万ドン(約7万1000円)の未納税額などを記載した通知の一部を取り消す判決を下した。
訴訟を起こしたのは、カインホア省ニャチャン地区で「Whale Napoli Pizza」を経営するチエウ・ティエン・タイン氏で、被告は同省の第2税務署(旧ニャチャン市税務署)である。
同店は2024年5月14日に事業登録を行い、店頭販売とオンライン販売を合わせた月間売上高を2000万ドン(約12万円)と申告し、一定の売上高を基に税額を定める定額課税方式を適用されていた。
2024年5〜12月には、月額90万ドン(約5600円)、合計720万ドン(約4万5000円)の税金を納付していた。
しかし、税務当局は同年12月、GrabFoodから提供された取引データを基に、同店の売上高が2024年第2四半期に約1億3609万ドン(約84万円)、第3四半期に約1億1768万ドン(約73万円)、合計約2億5377万ドン(約157万円)に達していたと指摘した。
税務当局は、この売上を定額課税の対象外として扱い、付加価値税3%と個人所得税1.5%を適用し、合計1141万9673ドン(約7万1000円)の追加納税を求めた。
タイン氏は税務職員が事前に作成した申告書2通に署名して提出したが、2025年5月には追加税額に加え、約78万6000ドン(約4900円)の延滞金などを記載した未納税通知を受け取ったため、同年10月3日に通知の一部取り消しを求めて提訴した。
裁判で税務当局は、GrabFoodの取引データから実際の売上が申告額を大幅に上回っていることが確認され、定額課税の対象外となる売上について取引ごとの申告を求めた対応は適法だと主張した。
一方、タイン氏は、店舗が固定の営業場所で継続的に事業を行い、定額課税を適用されていることから、取引ごとの課税方式を適用するのは規定に反すると反論した。
裁判所は、GrabFoodのデータから約2億5377万ドンの売上が発生していた事実は認めたものの、2021年の財政省通達第40号に基づき、取引ごとの申告方式は原則として不定期に事業を行う個人や固定の営業場所を持たない事業者などに適用されると判断した。
また、GrabFoodが提供した四半期ごとの売上データは複数の取引を集計したものであり、税務当局が発行する個別の小売請求書には該当せず、タイン氏が税務職員の用意した申告書に署名したことも、課税方式を変更する根拠にはならないと指摘した。
裁判所は、実際の売上高が定額課税の基準を大きく上回る場合、税務当局は税額の見直しや税額決定を行うことができるものの、GrabFood経由の売上だけを切り離して取引ごとの課税方式を適用することは認められないとした。
さらに、2024年の定額課税に電子商取引の売上が含まれている事業者については、同年末まで従来の課税方式を継続するという税務当局の指導文書も判断の根拠とした。
これらを踏まえ、裁判所は約1142万ドンの未納税額、約78万6000ドンの延滞金、税金の強制徴収に関する記載について、未納税通知の該当部分を取り消す判決を下した。