

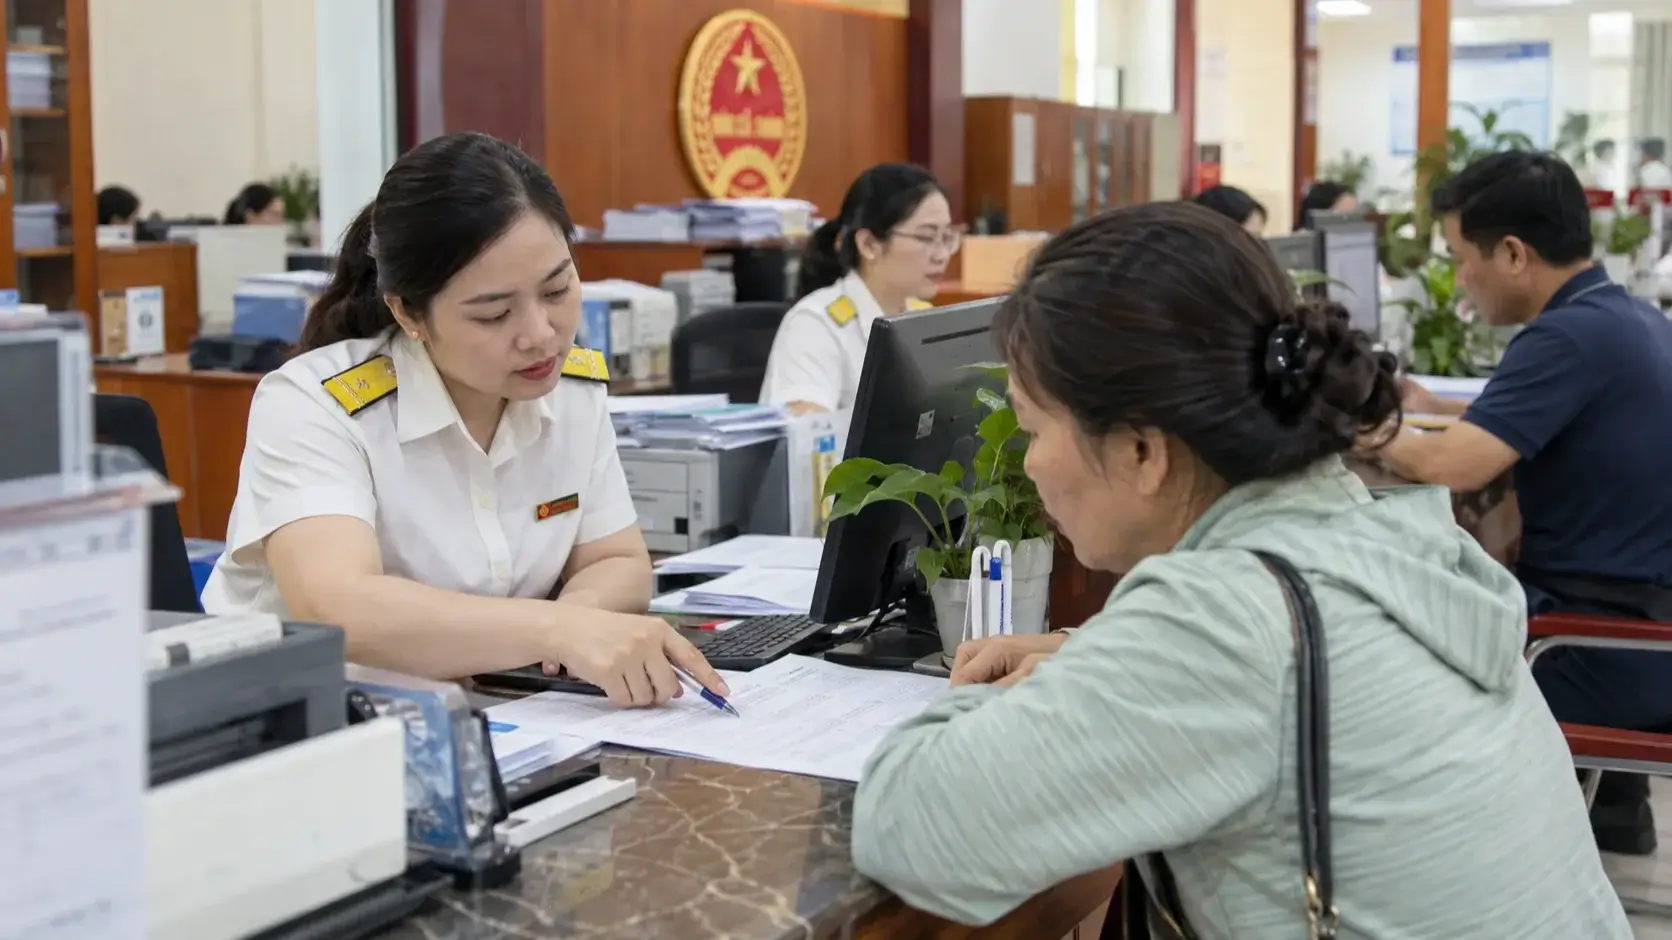
〈写真:イメージ画像〉
ベトナム税務局は、税務職員が申請書類の処理を意図的に引き延ばしたり、納税者からの催促を待って対応したりする行為を禁止するなど、行政手続きに関する8つの行動規則を導入した。
新規則は9月30日から全国の税務機関に適用されており、申請書類が処理条件を満たした場合、職員は規定の期限を待たずに速やかに対応することが求められる。
税務局は、法定の処理期限は必ず守るべき上限であり、その日まで処理を先延ばしにしてよいという意味ではないと明確にした。
書類を期限直前まで意図的に保留する行為や、納税者から催促されるまで対応しない行為を禁じるほか、部署間の調整を理由に書類を滞留させることも認めない。
処理の遅延が予想される場合には、担当職員が早期に原因を把握して対応し、期限内の完了が難しい場合は速やかに報告するとともに、納税者へ進捗に影響する問題を伝える必要がある。
申請書類の受付時には、必要な手続きや提出書類、次の対応について最初から十分に説明し、案内不足によって市民や企業が何度も修正や問い合わせを行う事態を防ぐことも求めている。
税務当局がすでに保有し、利用できる情報については、職員が自ら確認・活用し、納税者に再提出を求めてはならない。情報に不一致がある場合も、納税者側の誤りなのか、データやシステム、内部手続きの問題なのかを確認する必要がある。
また、担当者の責任は書類の受付や他部署への引き継ぎだけでは終了せず、手続きの完了まで進捗を確認し、結果を検証することが義務付けられた。
権限を超える問題が発生した場合は、速やかに上位の責任者へ報告して対応を求めるものとし、納税者自身に税務当局内部の担当者を探させたり、部署間で責任を押し付け合ったりすることを防ぐ。結果通知後に発生した問題についても、税務当局の責任と権限の範囲内で対応しなければならない。
法令で認められる範囲では納税者にとって利便性の高い処理方法を選択する一方、同じ法的根拠を持つ案件には統一した基準を適用し、恣意的な例外を設けることは禁止される。
職員の接遇についても、分かりやすい言葉で説明し、冷静かつ敬意を持って対応することを義務付けた。正当な根拠のない要求や意図的な嫌がらせ、不当な利益の要求・受領なども明確に禁じている。
税務局は、納税者がサービスの質を監視できるよう、主要な規則を窓口に掲示するとともに、公式情報発信やホットラインを通じて周知する方針である。
規則の順守状況は税務職員の年間業績評価や表彰審査の基準にも組み込まれ、重大な違反が発生した場合には、組織の責任者を含む関係者が懲戒処分の対象となる。