

〈写真:イメージ画像〉
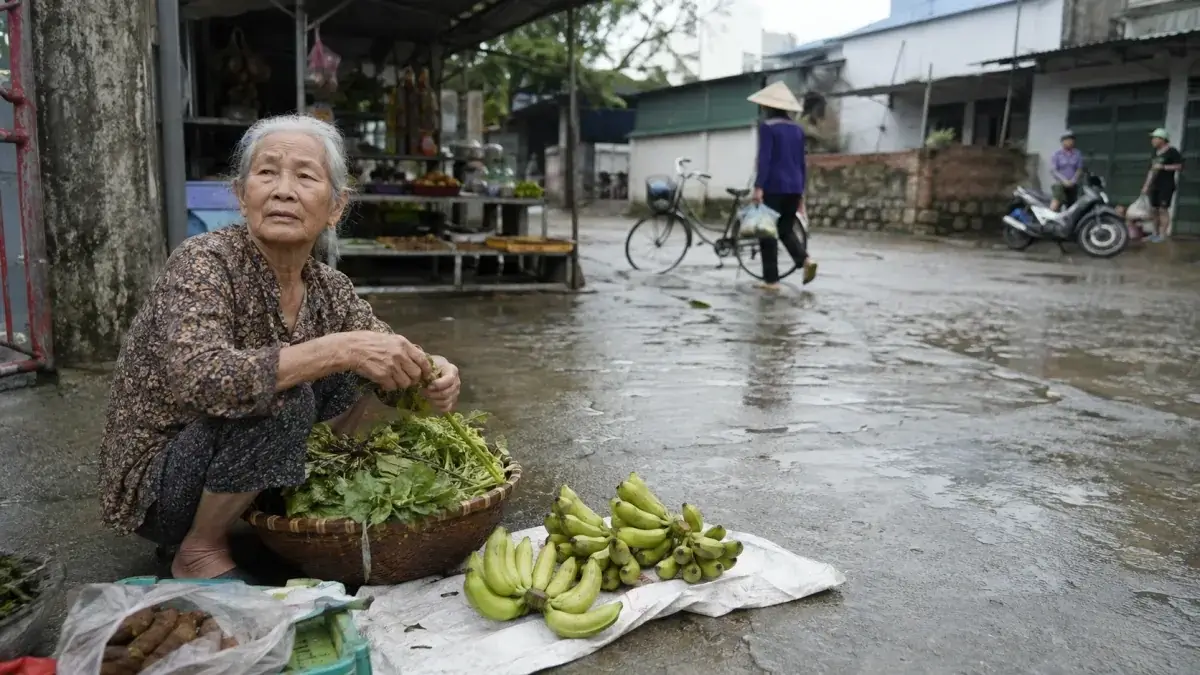
ベトナムでは、親の扶養と子育てを同時に担う「バインミー世代」と呼ばれる中年層が、家族への支出を優先する一方、自身の老後資金を十分に準備できない状況が広がっている。
統計局によると、国内の40〜59歳は約2700万人に上り、自営業者などでは55%が社会保険に加入しておらず、任意社会保険の加入率も約3%にとどまる。
こうした状況を受け、保健省は40歳から健康的な生活習慣や資金計画、仕事の選択など、老後に向けた準備を支援するための指針を提案している。
国民経済大学のザン・タイン・ロン教授によると、ベトナムの「人口ボーナス期」は2038年に終了する見通しである一方、「高齢社会」への移行はそれより早い2034年と予想されており、老後への備えは早いほど有利だという。
ハノイ市に住む42歳の女性は、約20億ドン(約1200万円)を貯蓄したものの、70歳前後の双方の両親に年金がなく、子どもの養育費も必要なため、中心部への住宅買い替えを見送った。
Manulife Asia Care 2026の調査では、回答者の89%が子どもの負担にならない経済的自立を望む一方、収入を生むための投資を始めている人は27%、運動を継続している人は40%、定期的に健康診断を受けている人は31%にとどまった。
ベトナムを含む6市場を対象としたSun Lifeの2026年アジア退職調査でも、回答者の69%が定年後も働き続ける必要があると予想し、約3分の2が退職できるだけの資金がないと回答したほか、「バインミー世代」の36%が家族のために自身の生活水準を下げることを受け入れている。
専門家は、中年期の家計負担によって老後資金が不足すれば、高齢になっても働き続けざるを得ず、慢性疾患のリスクを高める可能性があると指摘している。
一方、社会保険の専門家は、老後への備えには多額の資金を一度に用意する必要はなく、長期間にわたり少額ずつ積み立てることが重要だとしている。
ナムディン省で建設作業員として働く50歳の女性は、月収600万〜700万ドン(約3万6000〜4万2000円)で視覚障害のある夫と大学生の娘を支えながら、月26万4000ドン(約1600円)の任意社会保険への加入を決め、これまで5年間にわたり保険料を納めている。
60歳からは月約100万ドン(約6100円)の年金と健康保険証を受け取る見込みで、少額でも継続的に老後への備えを進める例となっている。
ファイナンシャルアドバイザーは、家計に余裕がない場合はまず6カ月分の生活費を賄える緊急予備資金と基本的な保険を確保し、住宅購入や子どもへの資産継承よりも自身の生活の安全を優先することを勧めている。
専門家らは、個人の努力だけでなく、低所得者が社会保険料の支払いを途中で断念しないための柔軟な社会保障制度や、長期的な資金計画を支援する政策も必要だと指摘している。