

〈写真:イメージ画像〉
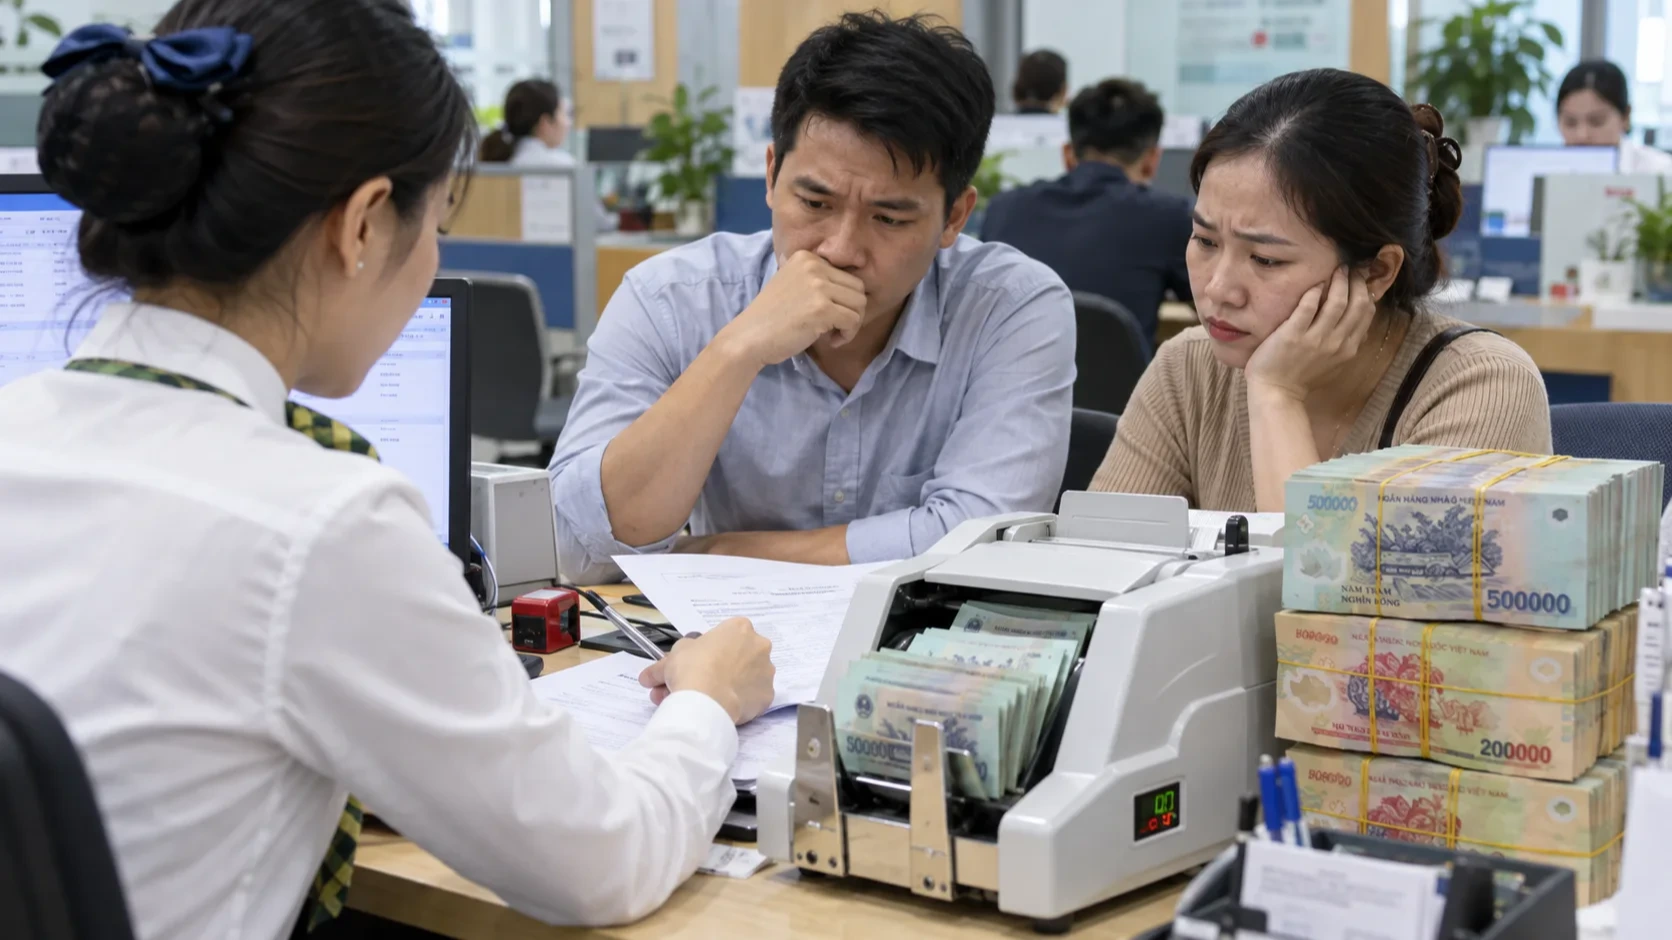
ベトナムで預金金利の上昇を背景に住宅・自動車ローンの返済負担が重くなり、住宅ローン金利が年16%を超え、自動車ローンでは年17〜18%に達する例も出ている。
ホーチミン市の男性は住宅購入のため11億ドン(約660万円)超を借りており、毎月の元金返済額は670万ドン(約4万円)で変わらない一方、利息は5月の約900万ドン(約5万4000円)から9月には1200万ドン(約7万2000円)へ増加した。
毎月の返済総額は1560万ドン(約9万4000円)超から1870万ドン(約11万円)近くまで膨らみ、収入が変わらない中で生活費を切り詰めて返済を続けているという。
返済負担に耐えられず住宅を売却して完済しようとする借り手も増えているが、買い手から提示される価格が低く、売却が進まないケースもある。
2023〜2024年の低金利期には年6〜8%程度で2年間固定する住宅ローンもあったが、固定期間終了後に変動金利へ移行した借り手は、預金金利上昇の影響を受けている。
現在の住宅ローンは1年間の優遇期間で年10〜10.5%程度が多く、優遇終了後は12カ月物預金金利に2.5〜3.5ポイント程度を上乗せして算出する銀行があり、現時点では年13〜14%程度となる例もある。
自動車ローンでも優遇金利終了後に年17〜18%へ上昇する例があり、月800万ドン(約4万8000円)だった返済額が1600万〜1700万ドン(約9万6000〜10万円)近くまで増え、車の売却を急ぐ借り手も出ている。
8月28日時点の銀行システム全体の融資残高は2京500兆ドン(約123兆円)で、2025年末比10.24%増となり、このうち77.3%が生産・事業分野向けであった。
6月時点の不動産分野向け融資残高は5146兆ドン(約31兆円)で、2025年末比8.1%増加し、中長期融資が94%を占めた。
専門家は、住宅購入時には当初の優遇金利ではなく優遇終了後の金利を基準に返済能力を計算し、さらに金利が2〜3ポイント上昇する場合も想定する必要があると指摘している。
同氏は毎月の返済額を安定収入の35〜40%程度に抑え、住宅価格の40〜50%を自己資金で用意するとともに、6〜12カ月分の返済資金を予備費として確保することが望ましいとしている。