

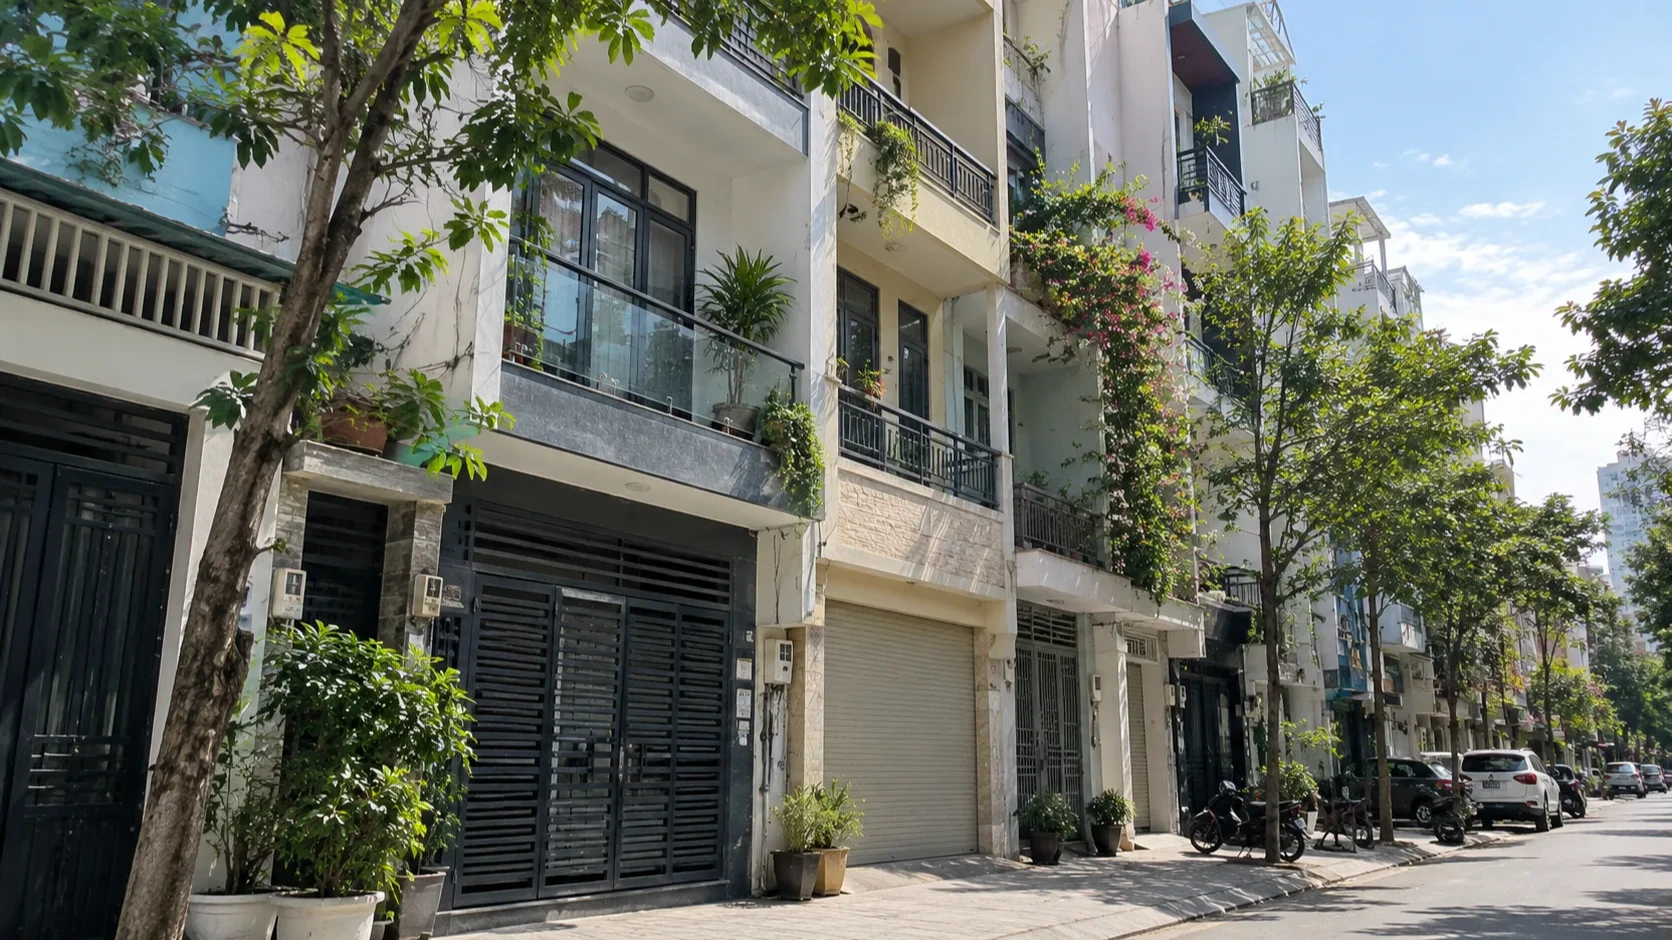
〈写真:イメージ画像〉
ホーチミン市で住宅ローンの優遇金利期間が終了し、返済負担の急増によって自宅の売却や安価な住宅への住み替えを余儀なくされる世帯が相次いでいる。
不動産調査会社ダットサイン・サービスの研究機関(DXS-FERI)によると、9月時点の住宅ローンの優遇金利は当初12カ月間で年9.8〜11.5%、優遇期間終了後の変動金利は年13〜16%に達している。
DKRA Consultingが11銀行を調査した結果でも、12〜24カ月間の固定金利は年11〜12%前後、変動金利は年14〜16%となっており、借り入れコストの上昇によって中古住宅市場では平均10〜15%の値下げが広がっている。
ホーチミン市の不動産仲介業者への取材では、住宅や土地の売却希望の6割以上を、ローン金利の見直しによって資金繰りが悪化した投資家が占めており、ナイトフランクによると、今年1〜9月の不動産購入需要は前年同期比50〜60%減少した。
同市東部で72㎡のマンションを購入した夫婦は、約24億ドン(約1500万円)を借り入れ、最初の2年間は金利0%の優遇を受けていたため、月々の元利返済額は2400万〜2500万ドン(約15万円)に収まる見込みだった。
しかし、優遇期間終了後に金利が年12.3%へ上昇し、月々の返済額は3500万ドン(約21万円)に増加したため、夫婦の月収6000万ドン(約37万円)のほぼ全額が返済と生活費に消え、貯蓄もできなくなったことからマンションを売却してローンを完済することになった。
別の人物も120億ドン(約7300万円)で購入した82㎡のマンションを入居からわずか2年で売却することを決めた。
60億ドン(約3700万円)のローン金利が年11.6%に上昇し、利息だけで月5800万ドン(約35万円)に達したうえ、家業の経営難も重なり、より安価なマンションへの住み替えを選んだという。
投資目的で借り入れた人々にも影響が及んでおり、旧11区に居住する夫婦は自宅を担保に70億ドン(約4300万円)を借り入れて不動産投資を行ったものの、投資物件から収益を得られないまま9月に金利が年15%へ上昇し、自宅の売却と投資物件の大幅な値下げによる資金回収を余儀なくされた。
ホーチミン市中心部の戸建て住宅を扱う仲介業者によると、今年初めは売り手と買い手の価格交渉が難航していたが、現在は返済負担に耐えられない所有者が15〜20%の値下げを受け入れるケースが増え、不動産関連のオンラインコミュニティーでは当初希望価格を30〜40%下回る売却案件も見られる。
不動産専門家のレ・クオック・キエン氏は、住宅ローンの最大のリスクは契約時の金利ではなく、15〜25年に及ぶ返済期間を通じて安定した資金繰りを維持できるかどうかにあると指摘している。
例えば40億ドン(約2400万円)のローンでは、優遇金利の年6.5〜8%から年10〜15%へ上昇すると、返済方法や借入期間によって月々の支払額が5000万〜6000万ドン(約31万〜37万円)に達する可能性がある。
同氏によると、戸建て住宅の価格は前年から平均約10%下落しており、早期売却を希望する場合は約20%の値下げが必要になることもあるため、安定収入がある世帯は返済条件の見直しや借り換えを検討する一方、資金繰りが破綻している場合は新たな借金で返済を続けるより売却を選ぶ方がリスクを抑えられるという。
CBREベトナムの住宅部門責任者ボー・フイン・トゥアン・キエット氏も、住宅購入時には販売価格や優遇期間中の返済額だけでなく、管理費などを含む長期的な保有コストを計算する必要があると説明している。
金利上昇や収入減少を想定したうえで、十分な自己資金と緊急時の予備資金を確保し、住宅ローンの返済が家計を過度に圧迫しない資金計画を立てることが重要だと強調した。