

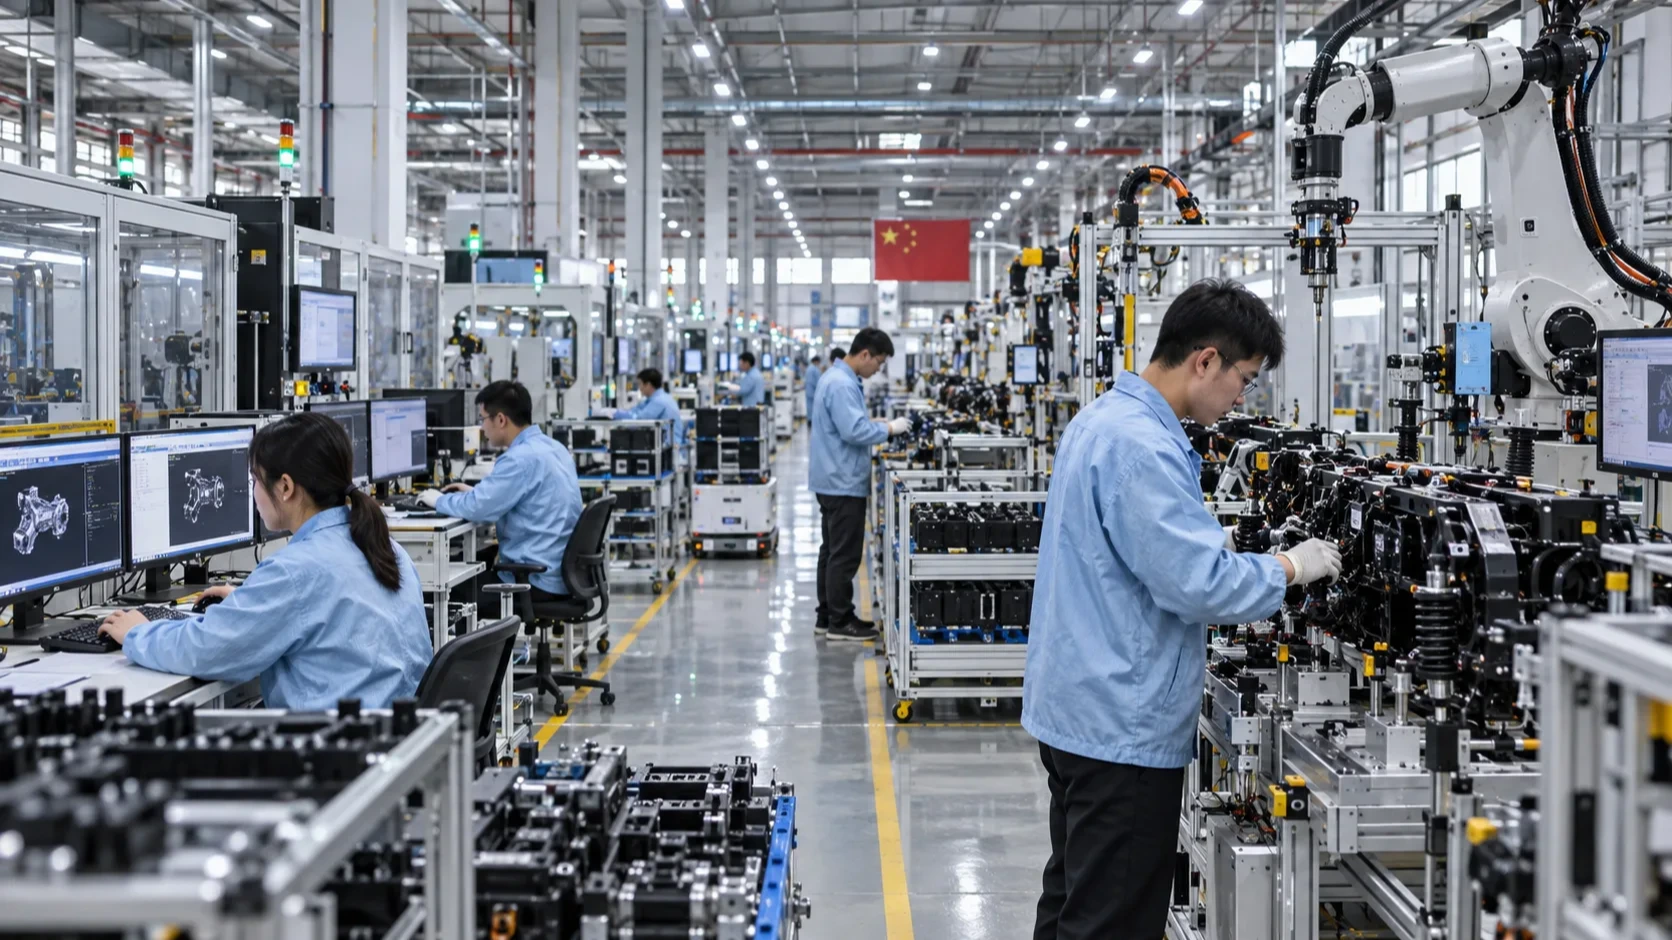
〈写真:イメージ画像〉
米国の関税を避けるため中国から生産を移した一部の海外企業が、移転先での課題を受け、中国の供給網や生産基盤を再評価している。
世界の企業は昨年からサプライチェーンの多様化を進めてきたが、中国での生産を維持しながら関税の低い別の国へ拠点を広げる「中国+1」戦略は、当初の想定ほど容易ではないことが明らかになりつつある。
中国・丹東市の金属鋳造会社Dawang Metalsでは、大口の米国顧客が一部の発注をインドへ移したものの、現地で問題が発生したため注文が戻った。
同社も生産の一部を海外へ移すことを検討したが断念しており、ヘザー・クアン副社長は、中国のサプライチェーンの優位性は依然として大きく、他国で同様の仕組みを再現するのは難しいと説明している。
米小売大手Targetも、サプライチェーンの混乱や生産能力の制約を理由に、一部の発注を中国のサプライヤーへ戻したとされる。
中国・杭州市の屋外家具輸出会社でも今年、生産を中国へ戻しており、移転先では必要な設備を確保できず、ネジやカップホルダー用の金型といった基本的な部品まで中国から輸入する必要があったという。
同社の責任者は、設備や物流などを含めた総費用を計算すると中国とのコスト差は小さく、生産を海外へ移す理由がなくなったと説明した。
エコノミスト・インテリジェンス・ユニット(EIU)が7月に示した推計では、米国への輸出品にかかる実効関税率は中国が約20%で、ベトナムの6.1%、インドネシアの13.4%、タイの4.5%を上回る。
一方、米国が関税措置をより多くの国へ拡大したことで、この差は縮まりつつあり、一部のメーカーが海外投資計画を再検討する要因となっている。
電力供給の安定性も重要な要素で、ポーランドの包装会社DST Packは生産量の80%を中国・深圳市の工場に依存し、米国と欧州の代替拠点では製品当たりのコストが2〜3倍になるとしている。
こうした中でもインド、インドネシア、ベトナムへの製造業投資は続いており、ベトナムはサプライチェーン多様化の主要な受け皿の1つとなっている。
電子ロッカーや自動販売機を扱う中国企業では、緊急時に備えて生産能力の10%超をベトナムに維持しており、米国の関税が大幅に上昇した場合にはベトナムでの生産をさらに拡大する可能性があるという。
企業の間では、今月予定されるドナルド・トランプ米大統領と習近平・中国国家主席の会談を前に、貿易障壁の緩和につながる情報への関心が高まっているが、輸出企業からは現在の問題がすべて解消されるとの期待は大きくないとの声も出ている。